۲۰۰ دارایی برتر کریپتو علیرغم تغییرات عمده توکنومیکس رشد محدودی نشان میدهند
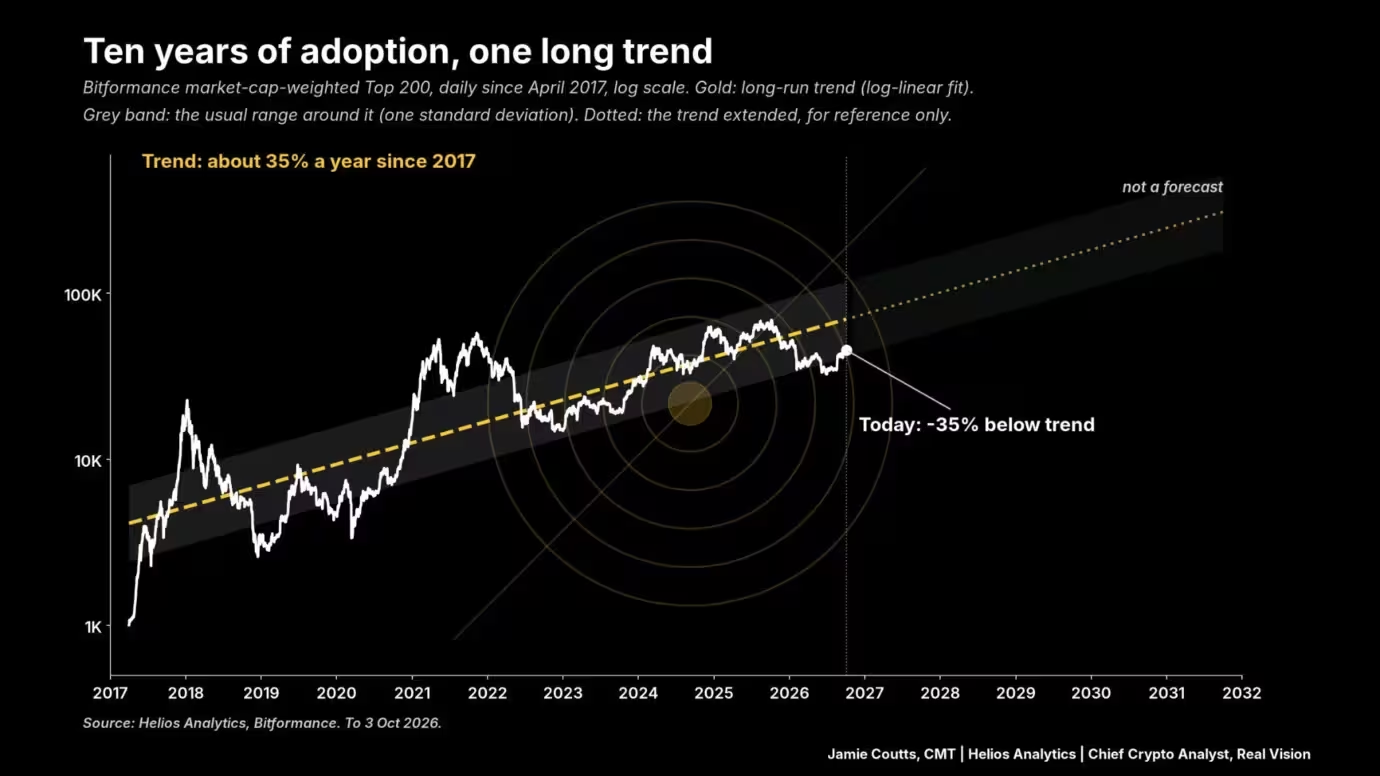
داراییهای برتر ۲۰۰تایی بازار با وزن سرمایه بازار از اکتبر ۲۰۲۱ تنها حدود ۵٪ رشد کردهاند، در حالی که رشد سالانه عرضه جدید توکن بهشدت از تقریباً ۲۶.۵٪ به ۳.۳٪ کاهش یافته است. تحلیلِ جیمی کاتس نشان میدهد که فهرست ۲۰۰ دارایی حدود ۳۵٪ پایینتر از یک روند رشد بلندمدت قرار دارد که از سال ۲۰۱۷ بهطور میانگین سالانه حدود ۳۵٪ بوده است. کار او نشان میدهد چگونه صدور توکن و روشهای بازگرداندن ارزش به دارندگان طی پنج سال گذشته تحول یافتهاند، اما عملکرد قیمت تقریباً تغییری نکرده است.
خلاصه یافتههای کلیدی
- ۲۰۰ دارایی برتر کریپتو از اکتبر ۲۰۲۱ فقط حدود ۵٪ رشد داشتهاند اما همچنان حدود ۳۵٪ پایینتر از روند بلندمدت قرار دارند.
- رشد سالانه عرضه جدید توکن از ۲۶.۵٪ به ۳.۳٪ کاهش یافته در حالی که پرداختها به دارندگان توکن تقریباً پنج برابر شده است.
- پروژههای کریپتو تا اوت ۲۰۲۶ حدود ۶۳۸ میلیون دلار برای بازخرید توکن هزینه کردهاند، در مقابل ۵۴۵ میلیون دلار برای کل سال ۲۰۲۵.
- ارزش بازار آلتکوینها از ژوئن حدود ۴۵٪ افزایش یافته؛ تا اواخر سپتامبر ۸۷٪ از آلتکوینهای فهرستشده در بایننس بالای میانگین متحرک ۲۰۰ روزه معامله شدهاند.
- صندوقهای اسپات بیتکوین آمریکا همچنان ورودیهای سرمایه بزرگتری نسبت به بیشتر صندوقهای دیگر کریپتو جذب میکنند؛ جریانها به محصولات اتر و سولانا پس از سپتامبر قوی، کند شد.
چگونه دینامیک عرضه تغییر کرده است
تحلیل کاتس، مبتنی بر فهرست ۲۰۰ برتر بیتفورمنس با وزندهی بر اساس ارزش بازار و دادههای روزانه از آوریل ۲۰۱۷، از یک خط روند لگاریتمی-خطی برای نشاندادن مسیر بلندمدت بازار استفاده میکند. شکاف فعلی حدود ۳۵٪ نشاندهنده فاصله ارزش بازار تا آن مسیر تاریخی است — شکافی که خالق نمودار صراحتاً اشاره کرده این یک پیشبینی نیست.
برای سالها، صدور توکن از طریق امیشنها، برنامههای واگذاری برای سرمایهگذاران و تخصیصهای تیمی فشار مداومی بر دارندگان توکن وارد میکرد. همانطور که کاتس میگوید، «عرضه تقاضا را بلعید»، اشارهای به اینکه رقیقشدن مکرر، رشد پذیرش و استفاده از شبکه را خنثی میکرد.
با این حال، از آن دوره انتشار سنگین، توکنومیکس به نظر میرسد در حال تغییر است. رشد عرضه جدید از اوج حدود ۲۶.۵٪ به تقریباً ۳.۳٪ سالانه کاهش یافته است. در همان زمان، پرداختها به دارندگان توکن — از طریق سوزاندن، بازخرید، توزیع کارمزدها و کاهش امیشنها — به طور قابلتوجهی افزایش یافته و طبق همان تحلیل حدود پنج برابر شده است. کاتس این گذار را بهعنوان یک دوره نوظهور «عصر بازپرداخت» در کریپتو توصیف میکند.
روند پذیرش کریپتو.

کدام تغییرات توکنومیکس متداولتر میشوند؟
با بررسی توکنهایی که از سال ۲۰۲۱ حداقل یکبار وارد ۱۰۰ برتر شدهاند (۳۰۹ پروژه در مجموع)، کاتس افزایش تغییرات توکنومیکس سازگار با منافع دارندگان را پیدا کرد. تنظیمات مطلوب — سوزاندن توکن، بازخرید، توزیع کارمزدهای پروتکل و کاهش انتشار — از حدود ۱۰ تغییر در ۲۰۲۱–۲۰۲۲ به ۳۲ مورد امروز افزایش یافتهاند. این اقدامات انتشار خالص را کاهش داده یا درآمد پروتکل را به بازخرید و حذف عرضه از بازارها هدایت میکنند و سمت عرضه معادله عرضه-تقاضا را بهبود میبخشند.
بازخریدها و بازخریدهای مبتنی بر درآمد: رو به رشد اما متمرکز
بازخریدهای تأمینشده توسط پروتکل افزایش یافتهاند، هرچند توزیع این خریدها بسیار متمرکز است. دادههای آلیوم لبز که فایننشال تایمز به آن اشاره کرده و قبلاً گزارش شده بود، حدود ۶۳۸ میلیون دلار بازخرید توکن ثبتشده بین ۱ ژانویه ۲۰۲۶ تا ۳۱ اوت ۲۰۲۶ را نشان میدهد. برای مقایسه، کل سال ۲۰۲۵ حدود ۵۴۵ میلیون دلار بازخرید داشت و ۲۰۲۴ تنها ۳۶۶۰۰۰ دلار خرید ثبتشده داشت.
دو پروژه — هایپرلیکوید و پامپ.فن — نزدیک به ۹۰٪ از مجموع ۲۰۲۶ را تشکیل دادند. هایپرلیکوید کارمزدهای معاملاتی واجد شرایط را از طریق یک صندوق کمکی به خرید HYPE اختصاص میدهد؛ پامپ.فن از درآمد مجموعه محصولات خود برای بازخرید توکنهای PUMP استفاده میکند. پروتکلهای دیگر مکانیزمهای مشابهی را بررسی میکنند: جیتو پیشنهاد کرده سهم درآمد JTX خود را تا حداقل سهماهه چهارم ۲۰۲۷ به بازخرید و سوزاندن JTO اختصاص دهد، در حالی که بیتتورنت در ژوئیه برنامهای معرفی کرد که درآمد خدمات غیرمتمرکز را به خریدهای فصلی BTT و سوزاندن دائمی تخصیص میدهد.
با وجود افزایش برنامههای بازخرید، بازگشایی توکنها و تقاضای ضعیفتر میتواند اثرات بازخرید را خنثی کند. تأثیر نهایی به مقیاس بازخریدها، درآمد در دسترس پروتکل و اینکه آیا توکنها بهطور دائم سوزانده میشوند یا در خزانه نگهداری میشوند بستگی دارد.
عرضه آلتکوین بهتر شده اما سودها نابرابر باقی ماندهاند
تقاضا در میان آلتکوینها از کفهای میانه سال بهبود یافته است، اگرچه عملکردها نابرابر است. تا ۲۷ سپتامبر توتال۲ (ارزش بازار آلتکوینها) بیش از ۳۷۱ میلیارد دلار از ژوئن افزایش یافته و به حدود ۱.۱۷ تریلیون دلار رسیده است. دادههای کریپتوکوانت نشان داد تا اواخر سپتامبر ۸۷٪ از آلتکوینهای فهرستشده در بایننس بالای میانگین متحرک ۲۰۰ روزه معامله میشدند، تغییر چشمگیری نسبت به پایان ژوئن که ۸۴٪ از آن سکهها زیر آن آستانه بودند.

ارزش بازار آلتکوینها در دوره ژوئن تا سپتامبر حدود ۴۵٪ افزایش یافت. مجموع اوقات باز در فیوچرزهای پرپچوال آلتکوین حتی اوایل سپتامبر برای اولین بار از دسامبر ۲۰۲۴ از اوقات باز بیتکوین عبور کرد، در حالی که ارزش بازار خارج از ۱۰ دارایی بزرگ کریپتو از ۲۰۰ میلیارد دلار فراتر رفت. با این حال، شاخص ۲۰۰ برتر کاتس — که اوج ۲۰۲۱، افت ۲۰۲۲ و بازیابی بعدی را در بر میگیرد — تنها حدود ۵٪ بالاتر از سطح اکتبر ۲۰۲۱ است.
غلبه بیتکوین و جریانهای ETF داستان کلیدی باقی ماندهاند
بیتکوین همچنان سهم قابلتوجهی از ارزش بازار را در اختیار دارد. در ۵ اکتبر کل سرمایه بازار کریپتو حدود ۲.۹۸ تریلیون دلار بود و غلبه بیتکوین نزدیک به ۵۷٪ قرار داشت. کریپتوکوانت همچنین دریافت که تقاضای ظاهری برای بیتکوین بین ۲۴ سپتامبر و ۱ اکتبر حدود ۸۱,۰۰۰ BTC بهبود یافته است، اگرچه سیگنال تقاضا در مجموع منفی مانده بود.
صندوقهای اسپات بیتکوین آمریکا همچنان مقصد اصلی ورودیهای نهادی هستند. از ۲۱ تا ۲۵ سپتامبر، صندوقهای اسپات بیتکوین حدود ۲.۳۹ میلیارد دلار جذب کردند، در حالی که صندوقهای اتر ۶۸۹.۸ میلیون دلار و صندوقهای سولانا ۱۸۸.۱ میلیون دلار جذب کردند. در هفته بعدی (ارقام موقتی ۲۸ سپتامبر تا ۲ اکتبر)، جریانها کند شد: محصولات BTC شاهد ۸۲.۹ میلیون دلار بودند، صندوقهای اتر ۱۱۸ میلیون دلار خروج خالص داشتند، ورودیهای سولانا به ۸۰۰ هزار دلار کاهش یافت و صندوقهای مدیریتشده توسط هایپرلیکوید ۳.۴ میلیون دلار دریافت کردند.
این ارقام تمایل نامتوازن سرمایهگذاران به محصولات سرمایهگذاری کریپتو را در زمانی که رقیقشدن سمت عرضه در حال کاهش است نشان میدهد. کاهش انتشار فشار فروش تازه را کم میکند، اما بازیابی پایدار قیمت همچنین به تقاضای معنیدار و پایدار بستگی دارد.
چه چیزهایی را باید دنبال کرد
متغیرهای کلیدی برای رصد شامل ادامه تنظیمات توکنومیکس (بیشتر سوزاندنها، توزیع کارمزدها و بازخریدها)، مسیر برنامههای بازگشایی توکن، ورودیهای ETF در داراییهای متعدد و اینکه آیا تقاضای خرد و نهادی میتواند به اندازهای گسترش یابد که شکاف ۳۵٪ تا روند بلندمدت را ببندد یا نه، هستند. اگر عرضه محدود بماند و تقاضا تقویت شود — بهویژه فراتر از بیتکوین — بازار ممکن است شروع به بازتاب بهبودهای در جریان در مدلهای درآمدی پروتکل و توکنومیکس کند.
برای سرمایهگذاران و ناظران، ترکیب کاهش انتشار خالص، بازخریدهای متمرکز و جریانهای ETF در حال تحول یک پسزمینه پیچیده اما بالقوه سازنده برای آلتکوینهای منتخب و پروژههایی با درآمد پایدار یا کاربرد واضح توکن ایجاد میکند. همانطور که کاتس اشاره میکند، عصر رقیقشدن گسترده ممکن است در حال تبدیل شدن به دورهای باشد که شبکهها در واقع به دارندگان بازپرداخت میکنند، اما تأیید این موضوع نیازمند تقاضای مداوم است تا با بهبودهای عرضه مطابقت پیدا کند.

نظر بگذارید
نظرات (1)
این آمار قابل باور نیست، مخصوصا بازخریدها اینقدر متمرکز؟ دو پروژه ۹۰٪؟! یعنی اگه اونها متوقف کنن چی میشه... دادهها واقعی ان یا نشتی؟