انتقالهای بزرگ اتریوم به کراکن؛ نگرانی از احتمال فروش
دو کیفپول که در گذشته به بنیاد اتریوم ارتباط داده شدهاند، اخیراً مجموعاً ۴٬۳۹۳ اتریوم — حدود ۱۱٫۱۳ میلیون دلار در زمان انتقال — را در تاریخ ۱۲ اکتبر به صرافی کراکن منتقل کردند. این فعالیتهای روی زنجیره که توسط تحلیلگر بلاکچین امبر سیان بررسی و منتشر شد، بار دیگر پرسشهایی در جامعه رمزارز درباره احتمال یک فروش بزرگ مرتبط با منبعی وابسته به بنیاد اتریوم ایجاد کرد، در شرایطی که قیمت اتریوم در حدود ۲٬۵۵۵ دلار معامله میشد.
تحلیل روی زنجیره چه نشان میدهد
امبر سیان گزارش داد که دو آدرس درگیر از طریق یک تراکنش دهساله که منشأ آن یک کیفپول مرتبط با بنیاد اتریوم بوده به هم متصل هستند. حدود ده سال پیش، گیرنده ردیابیشده ۵۹٬۷۵۱ اتریوم را از آن آدرسی که به بنیاد مرتبط بود دریافت کرده بود. در طول سالهای بعد، گیرنده گفته میشود بهطور تدریجی ۴۹٬۷۵۱ اتریوم را به کراکن منتقل کرده است که نشاندهنده یک الگوی بلندمدت ورود وجوه به صرافی مرتبط با تخصیص تاریخی است.
آخرین انتقال، یعنی ۴٬۳۹۳ اتریوم به کراکن، جدیدترین تراکنش علامتگذاریشده در آن زنجیره انتقالهاست. رشته توییت تحلیلگر شامل ردیابی اولیه و شواهد روی زنجیره بهعنوان بخشی از افشای عمومی بود.
در حالی که تحلیلهای روی زنجیره میتوانند تغییرات نگهداری و واریز به صرافیها را نشان دهند، بهتنهایی نمیتوانند اثباتکننده فروش بعدی باشند. رکورد بلاکچین تأیید میکند که وجوه به نگهداری کراکن منتقل شده است، اما کراکن بهصورت عمومی اعلام نکرده که آیا این واریز منجر به تبدیل به ارز فیات، معاملات داخلی، یا صرفاً نگهداری امانتی شده است یا خیر.
چرا پیوند تاریخی مهم است و چرا مالکیت را ثابت نمیکند
ردگیری کیفپولها تا یک انتقال مرتبط با بنیاد زمینهای درباره منشاء وجوه فراهم میکند، اما لزوماً نشاندهنده مالکیت یا کنترل مستمر نیست. کیفپولها دست به دست میشوند؛ کلیدهای خصوصی ممکن است منتقل، فروخته یا در ساختارهای امانی تجمیع شوند. ارتباط تاریخی نشان میدهد پولها از کجا آمدهاند، اما نشان نمیدهد در زمان انتقال ۱۲ اکتبر چه کسی کنترل کیفپول را در اختیار داشته است.

امبر سیان همچنین برآورد کرده که میانگین قیمت اتریوم در انتقالهای تاریخی به کراکن حدود ۶۵۸ دلار بوده است. آن میانگین بازتاب ارزش تقریبی بازار در زمان انجام آن انتقالهای قبلی است، نه شواهد مستقل از عواید فروش یا حسابرسی از وجوه نگهداریشده خارج از صرافی.
آیا واریز به کراکن برابر با فروش است
واریز به یک صرافی متمرکز معمولاً قبل از فروش رخ میدهد، اما این امر بهتنهایی اثبات قاطع نیست. واریزها میتوانند اهداف متعددی داشته باشند: تسویه خارج از بورس، وثیقه برای وامدهی، حسابداری داخلی صرافی، یا موجودیهای پیشتأمینشده برای عملیات آینده. بدون تأیید از سوی کراکن یا اعلام معامله فرابورس فاششده، قضاوت درباره واریز بهعنوان فروش قطعی بنیاد زودهنگام خواهد بود.
افشایهای قبلی بنیاد و رفتار گذشته نشان میدهد بنیاد اتریوم گاهبهگاه اتریوم را نقد میکند تا عملیات، اعطای کمکها و پژوهش را تأمین کند. با این حال، ترکیب پیوند تاریخی و واریز به صرافی باید برای ناظران بازار بهعنوان سیگنالی جهت مانیتورینگ دفاتر سفارش و جریانهای روی زنجیره تلقی شود، نه تأیید خودکار فروش.
فعالیت خزانه تاریخی و سیاستهای تثبیتشده
بنیاد اتریوم دارای سیاست خزانه تثبیتشدهای است که نحوه مدیریت ذخایر، هزینهها و نقدینگی را تنظیم میکند. در ژوئن ۲۰۲۵ سازمان چارچوب رسمیای منتشر کرد که فروشهای دورهای اتریوم، ابتکارات استیکینگ و روند تبدیل داراییها به ارز فیات برای حمایت از عملیات جاری را شرح میداد.
این سیاست هدف هزینه عملیاتی — در اصل مخارج سالانه معادل بخشی از داراییهای خزانه — و یک بافر ذخیره که انتظار میرود چندین سال هزینهها را پوشش دهد، تعیین میکند. همچنین مقرر شده است که فروش اتریوم میتواند از طریق تبدیل به ارز فیات، بازارهای روی زنجیره یا ترتیبات فرابورس انجام شود و تصمیمات باید بهصورت دورهای با توجه به نیازهای مالی و شرایط بازار بازبینی شوند.
فروشهای گذشته و تراکنشهای قابل توجه
بنیاد در سالهای اخیر چندین فروش مستند را بهعنوان بخشی از مدیریت خزانه انجام داده است. در آوریل ۲۰۲۶، بنیاد برنامهای را افشا کرد تا ۵٬۰۰۰ اتریوم را با استفاده از کوواسواپ و با استراتژی میانگین قیمت وزنی بر حسب زمان (TWAP) بفروشد تا تأثیر بازار کاهش یابد. پخش یک سفارش در طول زمان فشار قیمتی فوری یک فروش بزرگ بلوکی را کاهش میدهد.
در مه ۲۰۲۶ بنیاد گزارش شد که یک معامله فرابورس را تکمیل کرد و ۱۰٬۰۰۰ اتریوم را به یک خریدار نهادی بهنام بیتماین فروخت با میانگین قیمت حدود ۲٬۲۹۲ دلار برای هر واحد — پس از معاملات قبلی با همان خریدار. در مجموع، بنیاد چندین تراکنش را به ارزش تا ۲۵٬۰۰۰ اتریوم با مقابلهای مختلف و مکانیزمهای متفاوت ثبت کرد. آن معاملات ثبتشده بهصورت عمومی اعلام یا مستندسازی شدند و آنها را از حرکت کیفپولهای شناساییشده توسط امبر سیان متمایز میساختند، تراکنشهایی که به هیچ اعلامیه رسمی فروش متصل نشدهاند.
وضعیت بازار در زمان انتقالها
در تاریخ ۱۲ اکتبر کوینگکو نشان میداد که اتریوم در حوالی ۲٬۵۵۴٫۵۹ دلار معامله میشد، حدود ۲٫۰۵٪ در ۲۴ ساعت گذشته افزایش یافته و در حدود ۶٫۸۵٪ در هفت روز پیشین کاهش نشان میداد. حجم معاملات تقریباً ۸٫۸۸ میلیارد دلار و ارزش بازار گزارششده حدود ۳۱۲ میلیارد دلار بود. بازه معاملاتی هفتروزه از حدود ۲٬۴۰۹ تا ۲٬۷۳۳ گسترش یافته بود که نوسان اخیر اطراف آن سطوح قیمتی را نشان میدهد.
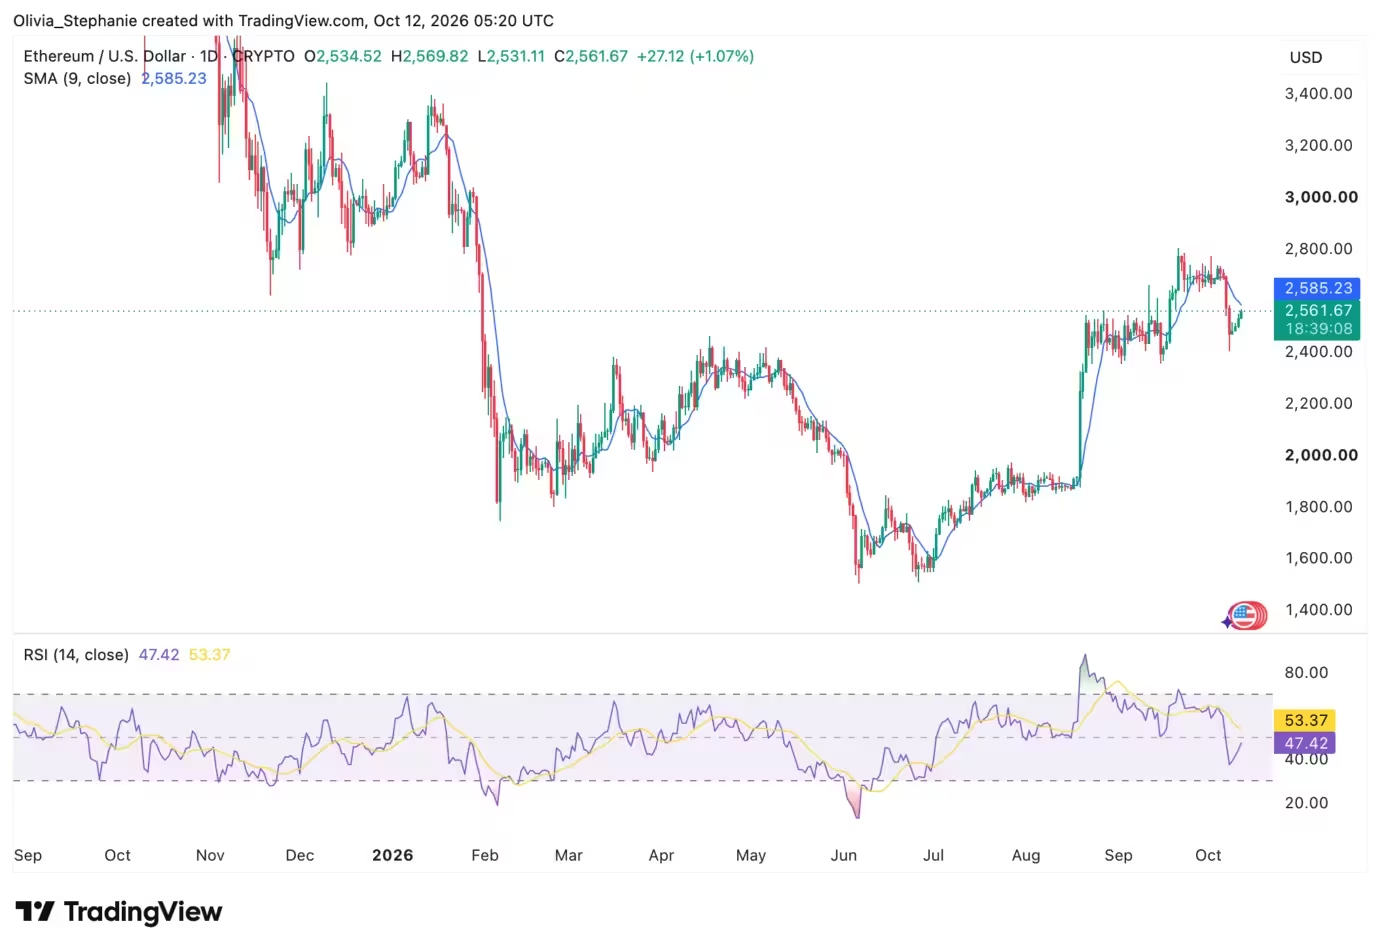
نمودار قیمت اتریوم
شاخصهای تکنیکال تصویری ترکیبی ارائه میکردند: اتریوم زیر میانگین متحرک ساده ۹ روزه حدود ۲٬۵۸۵٫۴۱ دلار معامله میشد و شاخص قدرت نسبی ۱۴ روزه (RSI) تقریباً روی ۴۷٫۵۹ قرار داشت — زیر آستانه خنثی ۵۰، که نشاندهنده شتاب ضعیفتر کوتاهمدت اما نه شرایط بیش از حد فروختهشده است (معمولاً زیر ۳۰ بهعنوان بیش از حد فروختهشده در نظر گرفته میشود). این معیارها همراه با واریز، معاملهگران را ترغیب کرد تا دفاتر سفارش روزانه و فشار فروش صرافی را برای یافتن نشانههای فروش تحققیافته زیر نظر داشته باشند.
با این حال، رشد روزانه در ۱۲ اکتبر همزمان با واریز به کراکن رخ داد و این امر رابطه علّی را ثابت نمیکند. جریانهای ورودی به صرافی همیشه فشار فروش فوری ایجاد نمیکنند، بهویژه زمانی که وجوه برای تسویه نهادی، استیکینگ یا توازن مجدد امانی بهکار گرفته شوند.

استراتژی استیکینگ و اهرمهای دیگر خزانه
علاوه بر فروشهای گاهبهگاه اتریوم، بنیاد اتریوم بهطور فزایندهای از استیکینگ و عملیات اعتبارسنجی بهعنوان بخشی از استراتژی خزانه استفاده کرده است. در فوریه ۲۰۲۶ بنیاد هدف برنامه استیکینگ حدود ۷۰٬۰۰۰ اتریوم را اعلام کرد، با بازگشت پاداشهای استیکینگ به خزانه برای تأمین مالی پایدار در حالی که از امنیت شبکه پشتیبانی میشود.
این ابتکار با واریز اولیه ۲٬۰۱۶ اتریوم آغاز شد و از ابزارهای مدیریت اعتبارسنج متنباز مانند دیرک و واوچ استفاده کرد. این ابزارها طوری طراحی شدهاند که زیرساخت امضاکننده را در موقعیتها و پشتههای نرمافزاری توزیع کنند، ریسک تمرکز را کاهش داده و تنوع کلاینتها را برای شبکه اتریوم تقویت کنند.
تا اوایل آوریل آن هدف استیکینگ گزارش شد که پس از یک واریز یکجلسهای قابلتوجه به اندازه ۴۵٬۰۰۰ اتریوم برآورده شده است و مقدار کلی استیکشده را بهنزدیکی هدف اعلامشده حدود ۷۰٬۰۰۰ اتریوم رساند — داراییای که در زمان گزارش حدود ۱۴۳ میلیون دلار ارزشگذاری شد.
بنیاد همچنین با جریانهای استیکینگ مایع و خارجسازی از استیکینگ تعامل داشته است. ردیابی روی زنجیره در اواخر آوریل یک درخواست خروج از استیکینگ حدود ۱۷٬۰۳۵ اتریوم و برداشتهای بعدی را شناسایی کرد، اگرچه بنیاد هدف هر تراکنش را بهصورت عمومی فاش نکرد. سیاست خزانه چنین عملیاتهایی را با ترکیب استیکینگ، خارجسازی انتخابی و فروشهای گاهبهگاه دارایی بر اساس محاسبات رزرو چرخشی و اهداف نقدینگی پیشبینی میکند.
چگونه معاملهگران و ناظران باید انتقال را تفسیر کنند
- واریز به کراکن را بهعنوان یک سیگنال مهم روی زنجیره که مستلزم نظارت است در نظر بگیرید، نه بهعنوان اثبات قطعی فروش.
- دفاتر سفارش کراکن، بازارهای فرابورس و جریانهای تجمیعی فروش در صرافیها را برای فشار فروش تحققیافته مرتبط با این اندازه واریزها زیر نظر داشته باشید.
- زمینه گستردهتر خزانه را در نظر بگیرید: بنیاد قبلاً بهصورت مدیریتشده اتریوم فروخته است، اما همچنین از استیکینگ و بافرهای ذخیره استفاده میکند که میتواند نیاز به تسویه فوری را کاهش دهد.
- فعالیتهای بعدی روی زنجیره را برای برداشتها، تبدیل به فیات یا ردگیری مقابلهای فرابورس که میتواند نیت را روشن کند، دنبال کنید.
چه چیزهایی را باید دنبال کرد
شاخصهای کلیدی که باید در ساعات و روزهای پس از چنین واریزی زیر نظر گرفته شوند عبارتند از:
- عمق دفتر سفارش صرافی و لغزش قیمت ناگهانی در محدوده سفارشات بازار که نشاندهنده اجرای فروش بزرگ است.
- پیگیریهای سریع روی زنجیره مانند انتقالها از کراکن به مسیرهای خروج به فیات، یا تعویضهای روی زنجیره که دلالت بر تبدیل دارند.
- اظهارات رسمی از بنیاد اتریوم یا کراکن در صورتی که واریز بخشی از یک برنامه اعلامشده یا انتقال امانی بوده باشد.
- خوشهبندی آدرسهای بیشتر توسط ابزارهای تحلیلی روی زنجیره که ممکن است گیرنده را به خدمات امانی شناختهشده یا کیفپولهای نهادی مرتبط کند.
نتیجهگیری: یک سیگنال، نه یک فروش تأییدشده

انتقال ۴٬۳۹۳ اتریوم به کراکن که رد آن به کیفپولهایی باز میگردد که در گذشته به بنیاد اتریوم نسبت داده شدهاند، رویدادی قابلتوجه روی زنجیره است که مستلزم توجه است. با این حال، رکورد بلاکچین بهتنهایی فروش یا تصمیم راهبردی بنیاد را تأیید نمیکند. سیاستهای گذشته بنیاد و فروشهای مستند نشان میدهد که نقدسازی دورهای بخشی از ابزارهای خزانه است، اما هر واریز واحد باید در مقابل فعالیتهای بعدی صرافی و افشاهای رسمی ارزیابی شود.
شرکتکنندگان بازار باید این حرکت را بهعنوان عاملی افزایشدهنده ریسک برای احتمال فشار فروش کوتاهمدت در نظر بگیرند، در حالی که از نتیجهگیری شتابزده پرهیز کنند. نظارت مستمر بر جریانهای صرافی، رفتار دفتر سفارش و ارتباطات رسمی برای تعیین اینکه آیا ورودی کراکن به سفارشهای فروش تحققیافته تبدیل میشود یا صرفاً بازتاب انتقالهای امانی یا عملیاتی در اکوسیستم گستردهتر اتریوم خواهد بود، حیاتی است.
.avif)
نظر بگذارید
نظرات
هنوز نظری ثبت نشده. اولین نفر باشید.