یونان پیش نویس را منتشر کرد: مالیات ۱۰٪ بر سود سرمایه رمزارز با معافیت ۵۰۰ یورو
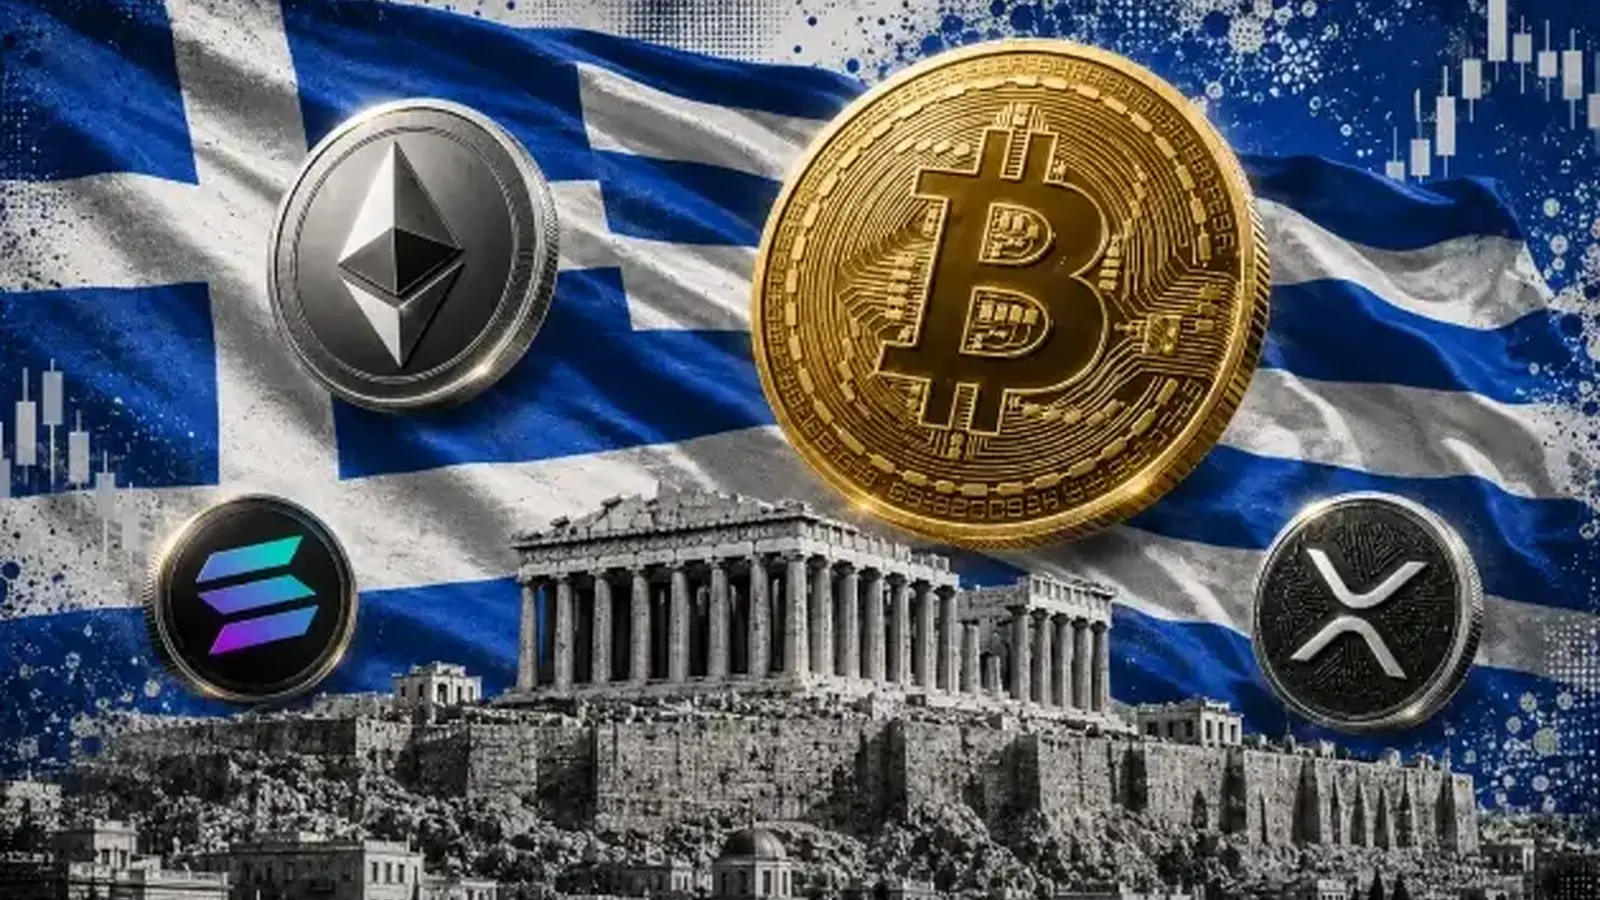
یونان پیشنویس لایحهای را منتشر کرده که پیشنهاد میدهد مالیات ۱۰٪ بر سود سرمایه حاصل از رمزارزها وضع شود و ۵۰۰ یورو اول سود سالانه از مالیات معاف باشد. این اقدام که برای مشورت عمومی منتشر شده، قرار است در نوامبر در پارلمان بررسی شود. پیشنویس، نرخ پیشنهادی پیشین ۱۵٪ را کاهش داده اما معافیت ۵۰۰ یورویی را حفظ کرده و در عین حال، جزئیات کلیدی اجرایی را روشن نکرده است.
نکات کلیدی پیشنویس قانون
پیشنویس پیشنهاد یک عنوان ساده را مطرح میکند: سود سرمایه رمزارز بالاتر از ۵۰۰ یورو در سال مشمول مالیات ۱۰٪ خواهد بود. با این حال، خلاصه لایحه که برای مشورت منتشر شده، هنوز جنبههای فنی مهمی را تعریف نکرده است، از جمله نحوه برخورد با زیانها، اینکه آیا انتقالات داخل اکوسیستم بین کیفپولها مشمول مالیات هستند یا خیر، و روش ارزیابی تراکنشهای رمزارزی برای مقاصد مالیاتی.
مواردی که پیشنویس مشخص میکند
- نرخ مالیات: ۱۰٪ روی سود سرمایه رمزارز مشمول مالیات که از معافیت سالانه فراتر رود.
- معافیت سالانه: ۵۰۰ یورو اول سود هر سال معاف است.
- وضعیت قانونی: پیشنویس برای مشورت عمومی منتشر شده و انتظار میرود در نوامبر به پارلمان ارائه شود.
مواردی که نامشخص باقی میمانند
- قواعد جبران زیانها و قابلیت کسر شدن زیانها مشخص نشده است.
- رفتار مالیاتی انتقالات بین کیفپولهای شخصی یا انتقال به راهکارهای نگهداری امانی تعریف نشده است.
- روشهای ارزیابی تراکنشهای رمزارزی برای مقاصد مالیاتی در خلاصه پیشنویس مطرح نشده است.
پیشزمینه: تغییر از ۱۵٪ به ۱۰٪
گزارشهای پیشین نشان میداد مقامهای یونان در حال آمادهسازی مالیات ۱۵٪ بر سود سرمایه بودند که معافیت ۵۰۰ یورویی داشت. پیشنویس بهروزرسانیشده نرخ اعلامی را به ۱۰٪ کاهش داده در حالی که معافیت را نگه داشته است. دولت توضیحی درباره تغییر نرخ ارائه نکرده و همچنین برآوردهای درآمدی مرتبط با این پیشنهاد را منتشر نکرده است.
چرا برآوردهای درآمدی وجود ندارد
مقامات یونانی میگویند اندازهگیری فعالیت رمزارزی داخلی دشوار است زیرا بسیاری از سرمایهگذاران یونانی در صرافیهایی معامله میکنند که خارج از یونان مستقرند. معامله فرامرزی و صرافیهای خارجی تلاشها برای ارزیابی اندازه بازار خردهفروشی و سازمانی رمزارز و برآورد درآمد مالیاتی مورد انتظار را پیچیده میکند.
قواعد گزارشدهی اتحادیه اروپا (DAC8) و تلاقی آن با اقدام یونان
زمانبندی پیشنویس یونان همزمان با سال اول گزارشدهی دستورالعمل همکاری اداری اتحادیه اروپا ۸ (DAC8) است که از ۱ ژانویه ۲۰۲۶ اجرایی شده است. DAC8 از ارائهدهندگان خدمات رمزارزی واجد شرایط میخواهد اطلاعات مشتری و تراکنشها — از جمله هویتها، شمارههای شناسایی مالیاتی و برخی انتقالات مرتبط با کیفپولهای خارجی — را برای مقامات مالیاتی جمعآوری و گزارش کنند.

تاریخها و دامنه کلیدی DAC8
- سال گزارشدهی: ۲۰۲۶ (دادهها در ۲۰۲۷ بین مقامات مالیاتی تبادل میشوند).
- نهادهای تحت پوشش: صرافیهای رمزارزی و سایر ارائهدهندگان خدمات واجد شرایط که به ساکنان اتحادیه اروپا خدمات میدهند.
- دادههای گزارششونده: هویت دارنده حساب، سوابق تراکنش و برخی انتقالات بین کیفپولی گزارش میشود.
DAC8 چارچوب تبادل اطلاعات را تقویت میکند اما نرخهای مالیاتی را هماهنگ نمیسازد. کشورهای عضو اتحادیه اروپا کنترل خود را بر نرخها، رویدادهای مشمول مالیات و نحوه برخورد با رمزارزها برای مقاصد سود سرمایه حفظ میکنند.
زمینه تطبیقی: نحوه مواجهه سایر کشورها با مالیات رمزارز
در سراسر اروپا، رویکردهای ملی به مالیات رمزارز بسیار متفاوت است. نرخهای پیشنهادشده و اعمالشده معمولاً از ارقام یکرقمی تا حدود ۳۰٪ در برخی حوزهها متغیرند و معمولاً بر سود سرمایه تمرکز دارند. برای مثال:
فرانسه و چالشهای حقوقی
فرانسه قبلاً تعهدات گزارشدهی DAC8 را اجرا کرده و با چالشهای حقوقی از سوی شرکتهای رمزارزی درباره امنیت داده و تمرکزگرایی مواجه شده است. تا کنون دادگاهها اجازه ادامه گزارشدهی را دادهاند در حالی که برخی پروندههای ابطال در سیستم قضایی پیگیری میشوند.
موضع اسپانیا درباره خودنگهداری
اسپانیا اخیراً روشن کرده که رمزارزهایی که در خودنگهداری نگهداری میشوند، زمانی که سرمایهگذاران کلیدهای خصوصی را در اختیار دارند، بهطور خودکار در برخی فرمهای گزارشدهی داراییهای خارجی قرار نمیگیرند. با این حال، داراییهایی که از طریق امانتداران خارجی یا ارائهدهندگان خدمات واجد شرایط نگهداری میشوند میتوانند همچنان مشمول تعهدات گزارشدهی طبق قواعد ملی و DAC8 باشند.
سطوح افشا در بریتانیا
در سالهای اخیر بریتانیا شاهد اعلام سودهای قابل توجه رمزارزی بوده است. سازمان امور مالیاتی بریتانیا (HM Revenue & Customs) گزارش داده هزاران مودی مالیاتی میلیاردها یورو سود سرمایه رمزارزی را اعلام کردهاند و دهها نفر سودهایی با رقم هفترقمی گزارش کردهاند. بریتانیا در حال آمادهسازی برای دریافت دادههای اضافی تحت ترتیبات گزارشدهی بینالمللی است.

پیامدها برای سرمایهگذاران و ارائهدهندگان خدمات رمزارزی در یونان
اگر اجرا شود، پیشنهاد یونان یک چارچوب مالیاتی روشن برای سود سرمایه رمزارز ایجاد میکند در جایی که قبلاً چارچوبی جامع وجود نداشت. سرمایهگذاران، صرافیها و امانتداران که به ساکنان یونان خدمات میدهند باید برای موارد زیر آمادگی داشته باشند:
نگهداری سوابق و گزارشدهی مالیاتی
- سوابق دقیق معاملات و کیفپول برای محاسبه سود محققشده، ثبت معافیتها و پشتیبانی از ادعاهای زیان در صورت معرفی قواعد قابل کسر شدن، ضروری خواهد بود.
- کاربران پلتفرمهای فرامرزی باید از گزارشدهی DAC8 و امکان تبادل اطلاعات بین حوزهها آگاه باشند.
پایبندی و برنامهریزی مالیاتی
- سرمایهگذاران ممکن است الگوهای معاملاتی خود را بازبینی کنند تا استفاده از معافیت ۵۰۰ یورویی را بهینه سازند، در حالی که پیشنویس صراحتاً مشخص نکرده معافیت برای هر مودی، هر کیفپول یا هر حساب اعمال میشود یا خیر.
- مشاوره حرفهای مالیاتی اهمیت بیشتری خواهد یافت با توجه به سوالات باز درباره ارزیابی، انتقالها و نحوه برخورد با زیانها.
چالشهای اجرایی و ملاحظات عملیاتی
اجرای مالیات بر سود سرمایه رمزارز در محیط معامله فرامرزی بهطور ذاتاً دشوار است. بسیاری از سرمایهگذاران از صرافیهای خارجی، پلتفرمهای غیرمتمرکز یا کیفپولهای خصوصی استفاده میکنند که ردیابی و اجرا را پیچیده میسازد. تعهدات گزارشدهی DAC8 باید دید مقامات را نسبت به برخی فعالیتهای ورود به بازار و نگهداری امانی بهبود بخشد، اما خلأهایی برای تراکنشهای صرفاً همتا به همتا یا خودنگهداری که در آن هیچ ارائهدهنده خدمات واجد شرایطی دخیل نیست وجود خواهد داشت.
گامهای بعدی و زمانبندی
پیشنویس در حال حاضر برای مشورت عمومی باز است. پس از دوره مشورت، دولت قصد دارد لایحه را در نوامبر به پارلمان یونان ارائه کند. قانونگذاران در مورد پیشنویس بحث کرده و ممکن است آن را اصلاح کنند پیش از رایگیری. ذینفعان — از جمله صرافیها، شرکتهای رمزارزی و متخصصان مالیاتی — احتمالاً در مشورت مشارکت خواهند کرد تا درباره جزئیات عملیاتی و مکانیزمهای انطباق شفافیت بیشتری کسب کنند.
نصایح عملی برای سرمایهگذاران
تا زمان نهایی شدن قانون، سرمایهگذاران رمزارز در یونان باید اقدامات عملی زیر را انجام دهند:
- تمام تاریخچه تراکنشها، برچسبهای زمانی و ارزشگذاریهای فیاتی برای معاملات و انتقالها را حفظ کنند.
- فعالیتهای معاملاتی تجاری را از سرمایهگذاری خصوصی تفکیک کنند در صورت لزوم و درباره احتمال طبقهبندیها با یک متخصص مالیاتی مشورت کنند.
- اطلاعیههای مرتبط با DAC8 را از ارائهدهندگان خدمات رمزارزی و مراجع مالیاتی ملی دنبال کنند.
نتیجهگیری
پیشنویس مالیات ۱۰٪ بر سود سرمایه رمزارز یونان با معافیت سالانه ۵۰۰ یورو، گامی مهم در جهت ادغام داراییهای دیجیتال در کد مالیاتی کشور است. در حالی که نرخ واضح و معافیت متواضعی را ارائه میدهد، پیشنهاد چندین پرسش اجرایی حیاتی را بدون پاسخ رها میکند. با اجرایی شدن DAC8 و گسترش گزارشدهی فرامرزی رمزارز، سرمایهگذاران و ارائهدهندگان خدمات یونانی باید خود را برای افزایش نظارت و تشدید الزامات نگهداری سوابق آماده کنند در آستانه بحث پارلمانی در نوامبر.

نظر بگذارید
نظرات (2)
من تو کارم دیدم بدون آرشیو تراکنش حسابوکتاب به هم میریزه. اگر تصویب بشه، از الآن لاگ نگه دارین و یه مشاور مالیاتی پیدا کنین.
واقعاً؟ قراره ۱۰٪ مالیات و ۵۰۰ یورو معافیت باشه؟ ولی درباره زیانها، انتقال بین کیفپولهای شخصی و نحوه محاسبه هیچی نگفتن , مبهمه...