9 دقیقه
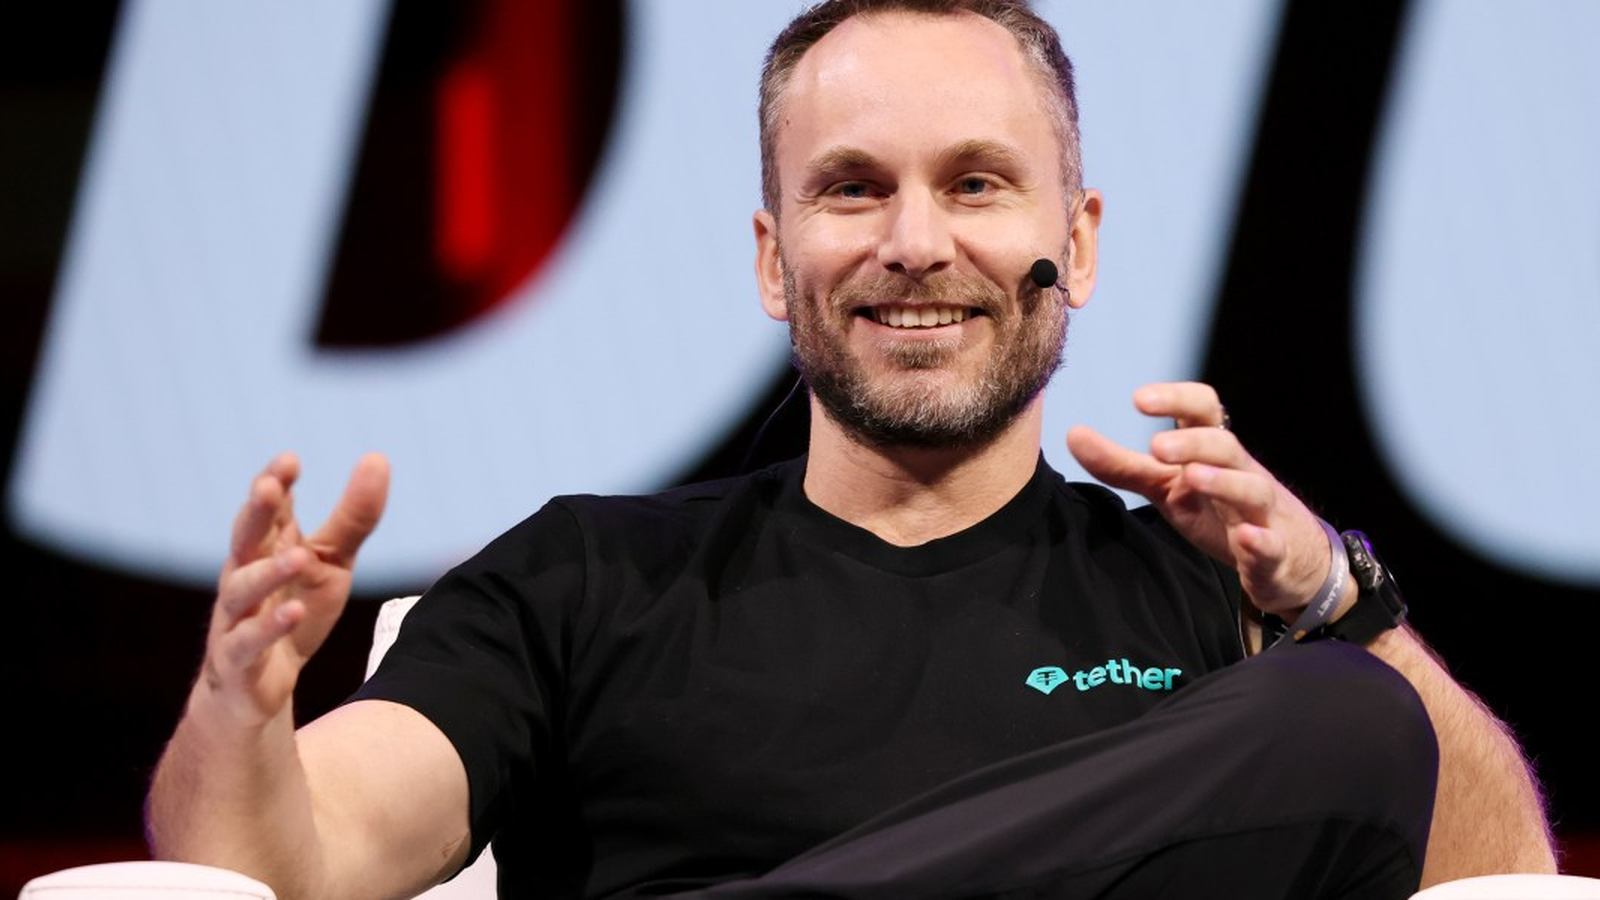
مدیرعامل تتر، پائولو آردوینو، بهطور علنی با موضع اخیر بانک تسویه بینالمللی درباره حمایت از سپردههای توکنیزهشده مخالفت کرده و استدلال نموده است که استیبلکوینهای کاملاً دارای ذخیره، جایگزینی شفافتر و امنتر نسبت به پول نگهداریشده در بستر نظام ذخیره کسری ارائه میدهند. مباحثه در همایش اقتصادی جکسون هول، تنش فزایندهای را پیرامون چگونگی بازنمایی ارزش منوط به فیات روی سامانههای زنجیرهبلوک روشن میسازد؛ اینکه آیا این بازنمایی باید از طریق سپردههای توکنیزهشده صادرشده توسط بانکها که همچنان بدهیهای بانکهای تجاری محسوب میشوند انجام شود یا از طریق استیبلکوینهای صادرشده مستقل که با ذخایر نقدشوندهای مانند اوراق خزانهداری آمریکا پشتیبانی میشوند.
سخنان بانک تسویه بینالمللی
در تاریخ ۲۸ اوت، مدیرکل بانک تسویه بینالمللی دیدگاه نهاد متبوع خود را درباره ترجیح مدل سپردههای توکنیزهشده بهعنوان مدل اصلی برای پول دیجیتال رایج تشریح نمود. او چند ویژگی را برجسته کرد که بهنظر او سپردههای توکنیزهشده بهتر از استیبلکوینهای فعلی حفظ میکنند: قابلبازخرید بودن با نرخ اسمی، قابلیت تعامل میان حوزههای قضایی و سامانهها، یکپارچگی مالی و حمایت از حاکمیت پولی در اقتصادهایی که ممکن است در غیر این صورت دچار دلاریزاسیون دیجیتال شوند.
او مدلی را که بانک تسویه بینالمللی ترجیح میدهد چنین توصیف کرد که در آن سپردههای توکنیزهشده در ترازنامه بانک باقی میمانند و از طریق حسابهای بانک مرکزی تسویه میشوند. چنین طراحیای، بهقول او، «یکپارچگی» پول را حفظ میکند چرا که به تضمین بازخرید نهایی بدهیهای مختلف بانکی با نرخ اسمی از طریق مکانیسمهای تسویه بانک مرکزی میانجامد. او همچنین به خطرات فنی و نظارتی مرتبط با زنجیرهبلوکهای عمومی اشاره کرد: انتقالهای میان زنجیرهای، پلها و کیفپولهای خودنگهدار موجب پیچیدگی در تعاملپذیری میشوند و اجرای هماهنگ کنترلهای مقابله با پولشویی و تأمین مالی تروریسم را دشوارتر میسازند.
نگرانیهای کلیدی بانک تسویه بینالمللی
- قابلیت بازخرید و ثبات پیگ: استیبلکوینها ممکن است در شرایط تنش از پیگ دلاری خود خارج شوند و بازخرید با نرخ اسمی مسئلهای حلنشده باشد.
- قابلیت تعامل: زنجیرهبلوکهای عمومی و پلهای میانزنجیرهای میتوانند باعث تکهتکه شدن و پیچیدگی در تسویه شوند.
- یکپارچگی مالی و مقابله با پولشویی: گردش گسترده در شبکههای بدون مجوز اجرای سازگار را پیچیده میکند.
- حاکمیت پولی: رشد استفاده از استیبلکوینهای دلاردار خارج از آمریکا میتواند انتقال سیاست پولی داخلی را تضعیف کند.
پاسخ آردوینو: ذخایر و ایمنی
آردوینو با بازتعریف بحث پیرامون ترکیب ذخایر و شفافیت پاسخ داد. او استدلال کرد که یک استیبلکوین بهطور مناسب ساختاربندیشده — کاملاً دارای ذخیره و پشتیبانیشده با داراییهای نقدشونده با کیفیت بالا مانند اوراق خزانهداری آمریکا — به سپردهگذاران مخزن ارزش روشنتر و بالقوهایمنتری نسبت به سپردههای بانکی با ذخیره کسری که از وامدهی و خلق اعتبار پشتیبانی میکنند، ارائه میدهد.
او سؤال روشنی مطرح کرد: چرا پساندازکنندگان باید داراییهای خود را در محصولات مبتنی بر ذخیره کسری باقی بگذارند وقتی استیبلکوینها میتوانند ذخایر را در اوراق نقدشونده نگهدارند؟ بهنظر او، استیبلکوینهای کاملاً دارای ذخیره کاستیهای مدلهای تأمین مالی سنتی بانکها را آشکار میکنند و جایگزینی ارائه میدهند که اولویت را به نقدشوندگی و پشتوانه ساده دارایی میدهد.

پویایی ذخایر در مرکز بحث
- استیبلکوینها: هنگامی که با پرتفولیوی ذخیره اختصاصی صادر شوند، میتوانند اوراق دولتی کوتاهمدت و معادلهای نقدی نگهداری کنند که پشتوانهشان شفاف و نقدشونده است.
- سپردههای توکنیزهشده: منابعی که بهصورت توکن نمایش داده میشوند همچنان بدهی صادرکننده بانک هستند و معمولاً بهواسطه رویههای ذخیره کسری به حمایت از وامدهی و فعالیتهای در ترازنامه ادامه میدهند.
این تمایز سؤال سیاستگذاری محوری را روشن میسازد: آیا بدهیهای توکنیزهشده بانکها یا استیبلکوینهای مستقل با وثیقه مناسب بهتر از سپردهگذاران محافظت و ثبات سیستمیک را حفظ میکنند؟
اصطکاکهای عملی: نگهداری پیگ و قابلیت تعامل
بانک تسویه بینالمللی به اصطکاکهای عملیاتی اشاره کرد که میتواند کاربران استیبلکوین را متاثر سازد. برای مثال، داشتن یواسدیتی در حالیکه باید به طرف معاملهای پرداخت شود که تنها یواسدیسی را میپذیرد ممکن است نیاز به مبادله در بازار ثانویه داشته باشد. در دوره تنش نقدینگی، چنین تبدیلهایی ممکن است خارج از پیگ معامله شوند و خطر تسویه را ایجاد کنند. اکوسیستمهای زنجیرهبلوک عمومی نیز تکهتکهشدن ایجاد میکنند: داراییها میتوانند در چند زنجیره بچرخند و برای انتقال بین شبکهها نیاز به پلها یا نسخههای لفافشده پیدا کنند. این ساختارها در گذشته عاملهای خطر فنی بودهاند.
آردوینو پاسخ میدهد که اینها مسائل مهندسی و نقدینگی بازار قابل حل هستند؛ او بر اهمیت سیاستی کیفیت ذخایر و شفافیت تاکید میکند. بنابراین مناقشه بین قابلیت تعامل عملیاتی و ترکیب ذخایر پشتیبان نوسان میکند.
پیشروی سپردههای توکنیزهشده در بخش بانکی
بانکهای بزرگ بهطور فعال در حال آزمایش سپردههای توکنیزهشده و شبکههای اشتراکی توکن هستند. جیپی مورگان چیس، بانک آمریکا، سیتیگروپ و ولز فارگو در حال توسعه ابتکار توکن سپرده کلیرینگ هاوس هستند که هدف آن خزانهداری برنامهپذیر و نقدینگی برونمرزی برای مشتریان شرکتی است و انتشار اولیه آن برای سال ۲۰۲۷ هدفگذاری شده است. در همین حال، سوئیفت دفتر کل مشترکی مبتنی بر زنجیرهبلوک را با گروهی از بانکهای جهانی راهاندازی کرده تا پرداختهای برونمرزی ۲۴ ساعته را با استفاده از بدهیهای توکنیزهشده بانکی ممکن سازد.
برخی رویکردهای جایگزین تلاش میکنند هر دو مدل را ترکیب کنند. بانک کاستودیا و بانک ونتیج در حال آزمون یک توکن چندمنظوره روی اتریوم هستند: در شبکه هیزل، این توکن مانند یک سپرده بانکی رفتار میکند، اما هنگام انتقال خارج از آن میتواند مانند یک استیبلکوین عمل کند. این مفهوم ترکیبی میکوشد تا رفتار سپرده در ترازنامه را با قابلیت انتقال بروندفتر تلفیق کند.
قابلیت تعامل و سامانههای مجوزی
مدیر بانک تسویه بینالمللی اذعان کرد که سپردههای توکنیزهشده مشکلات حلنشدهای دارند: هنوز اکوسیستمی کاملاً قابل تعامل، چندبانکی و فرامرزی شکل نگرفته است. بسیاری از پیادهسازیهای موجود مجوزی هستند که سوالاتی درباره گشایش، رقابت و اینکه تا چه حد برخی معماریها ممکن است در عمل شبیه استیبلکوینهای صادرشده توسط بانکها بهنظر برسند، ایجاد میکند.
ملاحظات نظارتی و سیاسی: فرار سپردهها و تأثیر بر وامدهی
میان این اختلاف سیاستی، منافع زیادی قرار دارد و قانونگذاران آمریکایی بیش از پیش وارد شدهاند. انجمنهای بانکی برای محدود کردن مکانیزمهای پاداشدهی استیبلکوینها در قوانین در دست بررسی لابی کردهاند و استدلال میکنند که بازدهیهای جذاب یا برنامههای مشوق بر موجودیهای استیبلکوینی میتواند سپردهها را از بانکهای سنتی خارج کند. چنین خروجیهایی میتوانند ظرفیت وامدهی بانکها را کاهش دهند، بهویژه برای بانکهای محلی که برای تأمین وامها به پایگاه ثابت سپرده وابستهاند.
مدیرعامل سیتیگروپ، جین فریزر، و دیگر رهبران بانکی هشدار دادهاند که گسترش پاداشهای استیبلکوینی ممکن است هزینههای تامین مالی بانکها را افزایش دهد و در نهایت دسترسی به اعتبار را محدود کند. این مناقشه در مذاکرات قوانین مانند «قانون وضوح بازار دارایی دیجیتال» و بندهای پیشین در «قانون جنِیوس» بازتاب یافته است؛ این مقررات پرداخت بهره مستقیم توسط صادرکنندگان استیبلکوینهای پرداخت را محدود میکنند اما بسته به ساختار برنامه، فضای مانور برای پاداشهای شخص ثالث را باقی میگذارند.
مدیر بانک تسویه بینالمللی زاویهای کلانتر در جکسون هول افزود: اگر صادرکنندگان استیبلکوین ذخایر را در اوراق خزانهداری پارک کنند، ممکن است فشار نزولی بر هزینههای استقراض دولت ایجاد شود. از سوی دیگر، انتقال سپردهها از بانکهای تجاری میتواند هزینههای تامین مالی بانکها را افزایش داده و در نهایت هزینههای استقراض برای خانوارها و بنگاهها را بالا ببرد.

آردوینو همان جریان وجوه را بهعنوان یک اصلاح بازار بازتعریف کرد: اگر عموم تصمیم بگیرند استیبلکوینها کلاس دارایی ایمنتری هستند، مهاجرت پساندازها به استیبلکوینها رفتاری منطقی است. او دوره جاری را مرحله «کشف آزمایشی» توصیف کرد — آزمایشی زنده که در آن کاربران، بازارها و ناظران نشان خواهند داد کدام ابزارها بهترین خدمات را برای پرداختها، پسانداز و تجارت برونمرزی ارائه میدهند.
پذیرش جهانی و موارد استفاده برای یواسدیتی
یواسدیتی همچنان بزرگترین استیبلکوین از نظر گردش است و در خارج از ایالات متحده بهویژه در مناطقی که دسترسی به دلار آمریکا یا خدمات بانکی سنتی محدود است، کاربرد قابلتوجهی دارد. آردوینو تتر را هم بهعنوان ابزار پسانداز دلاردار و هم بهعنوان شبکهای برای حوالهها و تجارت در بازارهای نوظهور معرفی کرده است. سرمایهگذاریهای تتر، از جمله خرید سهمی در پلتفرم حواله لِمفای در ماه مه، استراتژیای را نشان میدهد که هدف آن تثبیت نقش یواسدیتی در مسیرهای برونمرزی در آفریقا و آسیا است.
با این حال، بانک تسویه بینالمللی هشدار داده است که تکیه فزاینده بر استیبلکوینهای دلاردار در خارج میتواند خطراتی برای حاکمیت پولی و انتقال سیاست داخلی ایجاد کند، نگرانیای که اغلب تحت عنوان دلاریزاسیون دیجیتال مطرح میشود.
تنش در موارد استفاده: پرداختها در برابر سیاست پولی
- برای کاربران: استیبلکوینها میتوانند پرداختهای برونمرزی راحت، تسویه سریع و دسترسی به نقدینگی دلاردار را فراهم کنند.
- برای سیاستگذاران: استفاده گسترده خارجی از استیبلکوینهای دلاردار میتواند کنترل پولی محلی و چارچوبهای ثبات مالی را پیچیده کند.
چه چیزی در پیش است
مجادله بین صادرکنندگان استیبلکوین و بخش بانکی نتایج نظارتی و انتخابهای زیرساختی را در سالهای آتی شکل خواهد داد. چند مسیر محتمل بهنظر میرسند:
- همزیستی: سپردههای توکنیزهشده پرداختهای خرد جمعی را در اکوسیستمهای بانکی تحت نظارت مدیریت میکنند در حالی که استیبلکوینها خدمات پرداخت تخصصی، حوالهها و بازارهایی را که دسترسی به دلار محدود است، ارائه میدهند.
- همگرایی: مدلهای هیبرید و لایههای تعاملی بهبودیافته میتوانند مرز بین سپردههای توکنیزهشده در ترازنامه و استیبلکوینهای بیرونترازنامه را مبهم سازند.
- رقابت و مهاجرت: اگر کاربران شفافیت ذخایر و نقدشوندگی را در اولویت قرار دهند، استیبلکوینهای پشتیبانیشده با ذخایر با کیفیت بالا ممکن است سهم بیشتری از پساندازها و پرداختهای دلاردار را بهدست آورند.

سیاستگذاران باید ضمن حمایت از نوآوری در پرداختهای مبتنی بر زنجیرهبلوک، حفاظت از مصرفکننده، تطابق با مقررات مقابله با پولشویی، حاکمیت پولی و ثبات مالی را وزن کنند. حلهای فنی (پلهای بهتر، استانداردهای میانزنجیرهای) و قواعد اعلام (حسابرسی ذخایر، الزامهای شفافیت) احتمالاً محور هر راهحل پایا خواهند بود.
نتیجهگیری
مبادله دیدگاهها در جکسون هول بین رهبری بانک تسویه بینالمللی و مدیرعامل تتر نقطه عطفی در سیاست و بازار را برجسته میکند. در بنیاد این اختلاف، پرسشی درباره اعتماد قرار دارد: آیا بدهیهای توکنیزهشده بانکی همان وضوح و ایمنی را فراهم میکنند که استیبلکوینهای کاملاً دارای ذخیره ارائه میدهند، یا استیبلکوینها کاستیهای سیستمی در بانکداری سنتی را آشکار میسازند که نیازمند توجه نظارتی هستند؟ با تسریع در توکنیزهسازی، پرداختهای دیجیتال و پذیرش استیبلکوینها، انتخابهای طراحی که اکنون اتخاذ میشوند، بر نحوه بازنمایی و گردش پول فیات روی زنجیرهبلوکها در سالهای آینده تاثیر خواهند گذاشت. ناظران، بانکها، صادرکنندگان استیبلکوین و توسعهدهندگان همه نقشهای تعیینکنندهای در شکلدهی این آینده ایفا خواهند کرد.
نظر بگذارید
نظرات (3)
همزیستی محتملتره. مردم و بازار تعیین میکنن، نه فقط نظریهها. شفافیت ذخایر مهمه، سرعت و هزینه هم هستن
آردوینو حرف قشنگ میزنه ولی پلها و کیفپولای خودنگهدار عملا دردسرن. بانک تسویه هم منطقیه، سیاستگذاری لازمه! اما بازار عجیب رفتار میکنه 😅 باید ترکیب باشه، نه جنگ
واقعا میگن سپرده توکنیزه امنتره؟.. تتر میگه ذخایر شفاف تره ولی خطرات فنی و دلاریزاسیون هم جدی ان، کی راست میگه؟