چرایی اهمیت بازتوزیع طلای هلند برای رمزارزها
بانک مرکزی هلند، دیانبی، در بازهٔ مارس تا اوت ۲۰۲۶ حدود ۸۶ تن طلا را برای افزایش قابلیت معامله و آمادگی در بحران بازتوزیع کرد. این عملیات ترکیبی از معاملات بازار و انتقالهای فیزیکی هدفمند بود و بهجای ارسال همان شمشها از آنسوی اقیانوس اطلس، از فروش و خرید همزمان در بازارها استفاده شد. دیانبی گزارش داد که حدود ۵۹ تن را در نیویورک فروخته و معادل آن را در لندن خریده و همزمان بیش از ۲۷ تن را میان آمریکای شمالی، زایست و لندن جابهجا نموده است. با تغییر محل نگهداری شمشها و افزایش سهم ذخایر در یک مرکز مهم معامله، بانک دسترسی به بازارهای بینالمللی را تقویت کرد بدون اینکه حجم کل ذخیره تغییر کند.
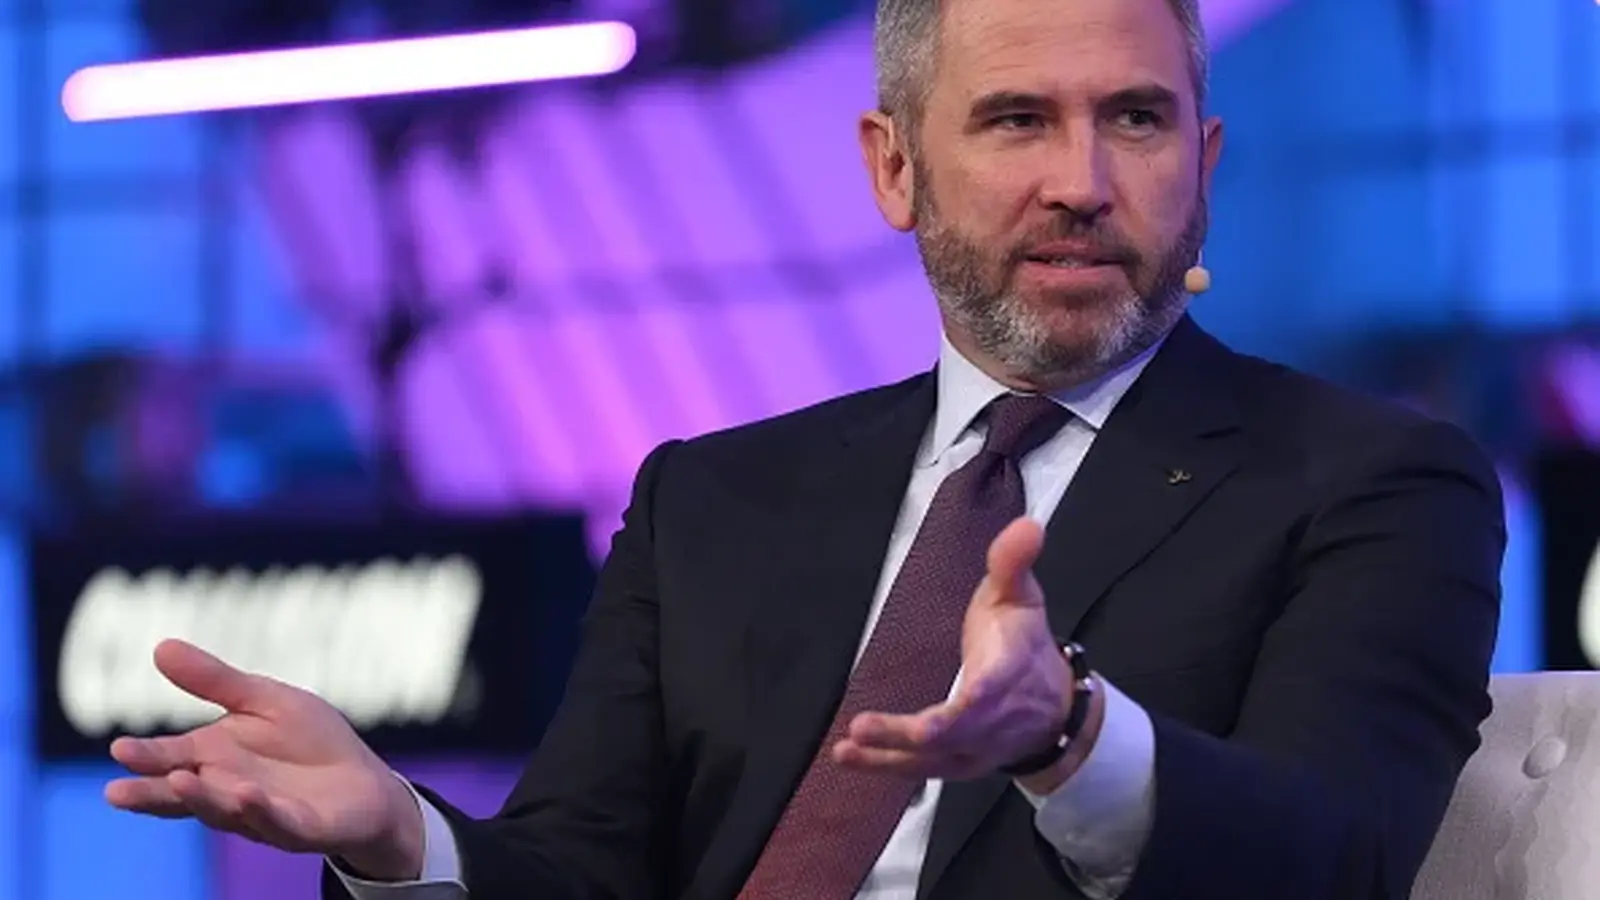
برد گارلینگهاوس، مدیرعامل ریپل، از این رخداد برای برجستهکردن نکتهای کلیتر استفاده کرد: شبکههای مدرن بلاکچین میتوانند ارزش اقتصادی را سریعاً بدون وابستگی به مکان فیزیکی دارایی منتقل کنند. برای حرفهایهای رمزارز و پرداخت، عملیات دیانبی مقایسهٔ روشنی بین لجستیک شمش طلا و زیرساختهای تسویهٔ دیجیتال فراهم میآورد.
دیانبی دقیقاً چه کرد و چرا
دیانبی ترکیبی از فروش، خرید و انتقال امن را بهکار گرفت تا ریسک عملیاتی را تعدیل کند. بهجای ذوب مجدد شمشهایی که مطابق استاندارد بازار لندن نبودند، بانک مرکزی شمشهای مطابق بازار را در نیویورک فروخت و معادل آنها را در لندن خرید. همزمان فلز موجود در خزانههای ایالات متحده و کانادا را به زایست منتقل و شمشهای استاندارد بازار از زایست به لندن ارسال کرد. هدف کاهش وابستگی به یک روش انتقال و افزایش نسبت ذخایر که فوراً در بازارهای متلاطم قابل معامله باشند، بود.
پس از بازتوزیع، بانک انگلستان ۳۲٫۱٪ از طلای هلند را نگهداشته است که از ۱۸٫۱٪ افزایش یافته است. زایست ۳۰٫۸٪ را حفظ کرده، در حالی که نیویورک و اتاوا هرکدام ۱۸٫۵٪ از ذخیره را در اختیار دارند. پیش از این عملیات، نیویورک و اتاوا بهترتیب ۳۱٫۳٪ و ۱۹٫۷٪ داشتند. دیانبی تأکید کرد که حجم کل طلا تغییر نکرده و تنها محل نگهداری و مشخصات کیفی شمشهای قابل معامله تغییر یافته است.

معیارهای عملیاتی: دسترسی بازار در برابر نگهداری فیزیکی

با افزایش سهم در لندن، دیانبی دسترسی فوری به یک مرکز معاملاتی عمیق و نقدشونده را در اولویت قرار داد. بانکهای مرکزی اغلب بین دو اولویت هنگام شکلدهی توزیع ذخایر تعادل برقرار میکنند: نگهداری بخشی از ذخایر در داخل کشور برای اعتماد عمومی و واکنش سریع پولی، و قرار دادن مقدار کافی شمش در هابهای جهانی برای مداخلههای بهموقع در بازار ارز در صورت یخزدن بازارها. دیانبی اشاره کرد که این نوع بازتوزیع تابآوری را حفظ میکند زیرا مسیرهای تسویهٔ متعددی را در هنگام اختلالهای آینده فراهم میسازد.
مقایسهٔ گارلینگهاوس: تسویههای دیجیتال در مقابل لجستیک شمش
در یک پست عمومی در شبکهٔ ایکس، برد گارلینگهاوس عملیات دیانبی را با نحوهٔ جابهجایی داراییهای مبتنی بر بلاکچین مقایسه کرد. او استدلال کرد شبکههای رمزارزی میتوانند ارزش را فوراً میان آدرسها تسویه کنند بدون نیاز به خزانهها، فرمتهای تاییدشدهٔ شمش، ذوب مجدد یا حملونقل امن طولانیبرد. بهنظر گارلینگهاوس، مثال دیانبی ناکارآمدیهای ذاتی سیستمهای مبتنی بر مکان را نشان میدهد و «مورد استفادهٔ ایدهآل» برای تسویه و توکنسازی مبتنی بر بلاکچین را تقویت میکند.
گارلینگهاوس نگفت که دیانبی از رمزارز استفاده کرده است. او بازتوزیع را بهعنوان یک تضاد مفهومی مطرح کرد: طلا وابسته به خزانههای شناختهشده، استانداردهای شمش حسابرسیشده و لجستیک است؛ درحالیکه داراییهای توکنشده روی یک دفترکل توزیعشدهٔ امن میتوانند از طریق تغییر مالکیت در سطح پروتکل منتقل شوند. او همچنین به رشد چشمگیر بازار رمزارز اشاره کرد و گفت این بازار از حدود ۱٫۵ میلیارد در سال ۲۰۱۳ به حدود ۲٫۷ تریلیون در ارزش کنونی رسیده که نشانهای از بلوغ این کلاس دارایی است.
ریپل، پرداختهای سازمانی و زمینهٔ بازار
ریپل حول پرداختها و تسویههای نهادی تمرکز تجاری ساخته است. این شرکت گزارش میدهد که پرداختهای ریپل بیش از ۱۰۰ میلیارد را در بیش از ۶۰ بازار پردازش کردهاند که نشان میدهد چگونه ریلهای بلاکچینی برای نقدینگی فرامرزی تنظیم میشوند. جدا از این، ریپل به همکاریهای مکمل با سامانههای پیامرسان مالی موجود تمایل نشان داده تا بانکها بتوانند زیرساخت سوئیفت را حفظ کنند و بهطور انتخابی از محصولات بلاکچینی برای تسویه و توکنسازی استفاده نمایند.
این تحولات همزمان با حرکات نهادی دیگر قرار دارد. برای مثال، دیزد بانک آلمان شروع به راهاندازی معاملات رمزارز از طریق بانکهای تعاونی کرد تا به مشتریان خرد دسترسی نظارتشدهای به بیتکوین، اتریوم، لایتکوین و کاردانو از طریق شرکای نگهداری شناختهشده ارائه دهد. چنین یکپارچهسازیهایی آیندهای ترکیبی را نشان میدهد که در آن مؤسسات نظارتی خدمات دارایی دیجیتال را بدون رها کردن زیرساخت سنتی اضافه میکنند.

شباهت تاریخی: بازگشت طلای آلمان
گارلینگهاوس همچنین به بازگشت گستردهٔ ۶۷۴ تن طلای آلمان از پاریس و نیویورک به فرانکفورت اشاره کرد که از سال ۲۰۱۳ آغاز و در ۲۰۱۷ تکمیل شد. بوندسبانک ۳۷۴ تن را از پاریس و ۳۰۰ تن را از نیویورک بازیابی کرد و فلز را در محمولههای مرحلهای طی پنج سال منتقل نمود. هر ورود به فرانکفورت نیازمند بررسی اصالت، خلوص و وزن پیش از درج در نگهداری داخلی بود. پس از بازگشت، ۵۰٫۶٪ از طلای آلمان داخلی شد، در حالی که فدرال رزرو نیویورک و بانک انگلستان بهترتیب ۳۶٫۶٪ و ۱۲٫۸٪ را حفظ کردند.
آن برنامه بار عملیاتی انتقال ذخایر فیزیکی را نشان داد: بازگردانی در مقیاس بزرگ به جدول زمانی طولانی، حملونقل هماهنگ و بازرسیهای دقیق نیاز دارد. بانکهای مرکزی این سیستمها را حفظ میکنند زیرا طلا ذخیرهٔ شناختهشدهای از ارزش است که قواعد طولانیمدتی برای نگهداری، حسابرسی و تجارت بینالمللی دارد.
نقش نیویورک و زیرساختهای شناختهشدهٔ شمش
هر دو مورد هلند و آلمان نقش ادامهدار نیویورک در سیستم جهانی شمش را تأکید میکنند. بانکهای مرکزی خارجی فدرال رزرو نیویورک را برای نگهداری انتخاب میکنند زیرا آن مکان تراکنش با مؤسسات رسمی دیگر را تسهیل و ترتیبات تسویه مورد اعتماد فراهم میآورد. با این حال تغییر نگهداری یا بازتوزیع شمش نیازمند هماهنگی میان گاوصندوقها، بیمهگرها، حسابرسان و بازارگردانها است و این نکته اصطکاک ذاتی ارزش وابسته به مکان را آشکار میسازد.
طلا، بیتکوین و مسیر بهسوی ذخایر دیجیتال
چانگپنگ ژائو، همبنیانگذار بایننس، بارها بیتکوین را با طلا مقایسه کرده و گفته بیتکوین میتواند اگر دولتها آن را بهعنوان چنین بخشی از ذخیرهٔ استراتژیک بپذیرند، به یک دارایی ذخیرهای استراتژیک تبدیل شود. او اذعان دارد که طلا از سیستمهای بالغ برای نگهداری، ارزیابی و مدیریت ذخایر بهرهمند است که دههها ساخته شدهاند. این سازهٔ نهادی باعث میشود یک تغییر کلی و سریع به رمزارز برای ذخایر رسمی نامحتمل باشد، بهویژه در اقتصادهای بزرگ با داراییهای شمشی گسترده.

با این وجود بحثهای ملی دربارهٔ بیتکوین و داراییهای دیجیتال در حال گسترش است. اگر کشورها رمزارز را بخشی از استراتژی ذخیرهٔ رسمی خود کنند، بهمرور نقشهای مقایسهای میان طلا و داراییهای دیجیتال را بازتعریف خواهد کرد. پذیرش نیازمند چارچوبهای قوی برای نگهداری، حسابرسی، مقررات و همپذیری با سیستمهای مالی سنتی خواهد بود.
چرا زیرساخت فیزیکی همچنان محوری است
دیانبی تأکید کرده که این عملیات اخیر هدفش تقویت تابآوری ذخایر طلای موجود بوده نه جایگزینی شمش با داراییهای دیجیتال. اولاف اسلییپن، فرماندار، گفت دیانبی انتظار ندارد در بحران طلا را نقد کند اما باید برای شرایط شدید آماده باشد. تجربه با هر دو نوع حملونقل فیزیکی و بازتوزیع مبتنی بر بازار انعطافپذیری را افزایش میدهد اگر نیاز به جابهجایی دیگری در شرایط لجستیکی محدود یا بازارهای ناپایدار پیش آید.
زبان محتاطانه بانکهای مرکزی حقیقتی عملی را برجسته میکند: حتی زمانی که رمزارز گزینههای جدیدی برای تسویه و توکنسازی فراهم میآورد، استراتژی ذخایر دولتی هنوز بر زیرساختهای آزمودهشدهٔ شمش، قطعیت حقوقی و ثبات ژئوپلیتیک تکیه دارد.
پیامدها برای پذیرش رمزارز و استراتژی سازمانی
عملیات هلند و بحث عمومی پس از آن نشان میدهد چرا بسیاری از مؤسسات در حال آزمایش رویکردهای ترکیبی هستند. بانکها میتوانند سامانههای پیامرسان مورداعتماد مانند سوئیفت را حفظ کنند و همزمان تسویهٔ مبتنی بر بلاکچین را برای مسیرها یا نوع داراییهای خاص یکپارچه سازند. توکنسازی ممکن است در نهایت برخی داراییهای ذخیرهای را بدون انتقال فیزیکی قابل حملتر کند، اما پذیرش نهادی وابسته به وضوح مقررات، راهکارهای نگهداری و همسویی با رویههای بانک مرکزی خواهد بود.
برای فعالان بازار، نکات کلیدی روشن است:

- بانکهای مرکزی همچنان مدیریت داراییهای طلایی را با ترکیبی از نگهداری و عملیات بازار برای حفظ نقدشوندگی و تابآوری ادامه میدهند.
- تسویه مبتنی بر بلاکچین اصطکاک وابسته به مکان را برای برخی کلاسهای دارایی حذف میکند که میتواند سرعت را افزایش دهد و پیچیدگی طرف مقابل را در پرداختهای فرامرزی کاهش دهد.
- پذیرش نهادی احتمالاً بهصورت تدریجی پیش خواهد رفت و سامانههای سنتی را با ریلهای جدید برای تسویه، توکنسازی و مدیریت نقدینگی ترکیب خواهد کرد.
جایگاه این اتفاق در ساختار بازار
بازتوزیع دیانبی یادآور این است که داراییهای فیزیکی و لجستیک آنها هنوز در سیاست ذخیره امروز نقش محوری دارند. در عین حال این رخداد کمک میکند روشن شود بلاکچین در کجا ارزش منحصربهفردی اضافه میکند: کاهش زمان تسویه، سادهسازی زنجیرههای نگهداری برای داراییهای بومی دیجیتال و امکان ایجاد اشکال جدیدی از نقدینگی برنامهپذیر. با معرفی خدمات دیجیتال توسط مؤسسات مقرراتی و آزمایش ابزارهای توکنشده، انتظار مسیرهای موازی را داشته باشید نه جابهجایی فوری: سیستمهای بالغ طلای سنتی همزیستی خواهند داشت با الگوهای نوظهور تسویهٔ رمزارزی در حالی که بازارها و نهادهای ناظر سازگار میشوند.
خلاصه اینکه حرکت طلای هلند لنزی عملی برای مقایسهٔ رویههای ذخیرهٔ چندصدساله با وعدههای بلاکچین فراهم میآورد. برای طرفداران رمزارز، این امر موارد استفاده در پرداختها و تسویهٔ فرامرزی را تأیید میکند. برای بانکهای مرکزی، نیاز به انعطافپذیری و گزینههای عملیاتی متعدد در حفاظت از ذخایر ملی را تقویت میکند.
نظر بگذارید
نظرات (3)
خوبه که بانکها انعطاف پذیری دارن، ولی مقایسه طلا با بیتکوین سادهانگارانهست. نگهداری، بیمه و قوانین هنوز مهمن؛ راه درازه، ترکیبی منطقی بهتره.
این آمار واقعا درسته؟ گفتن ۳۲٫۱٪ رفت لندن اما خب چطور بدون تغییر حجم کلی؟ حس میکنم یه ترفند حسابداری هست، کسی روشن کنه…
واااِی، کی فکرشو میکرد که جابهجایی طلای فیزیکی اینقدر پیچیده باشه! گارلینگهاوس درست میگه، بلاکچین تو تسویه سرعت میده ولی مقررات لازمه، عجله نکنیم.